
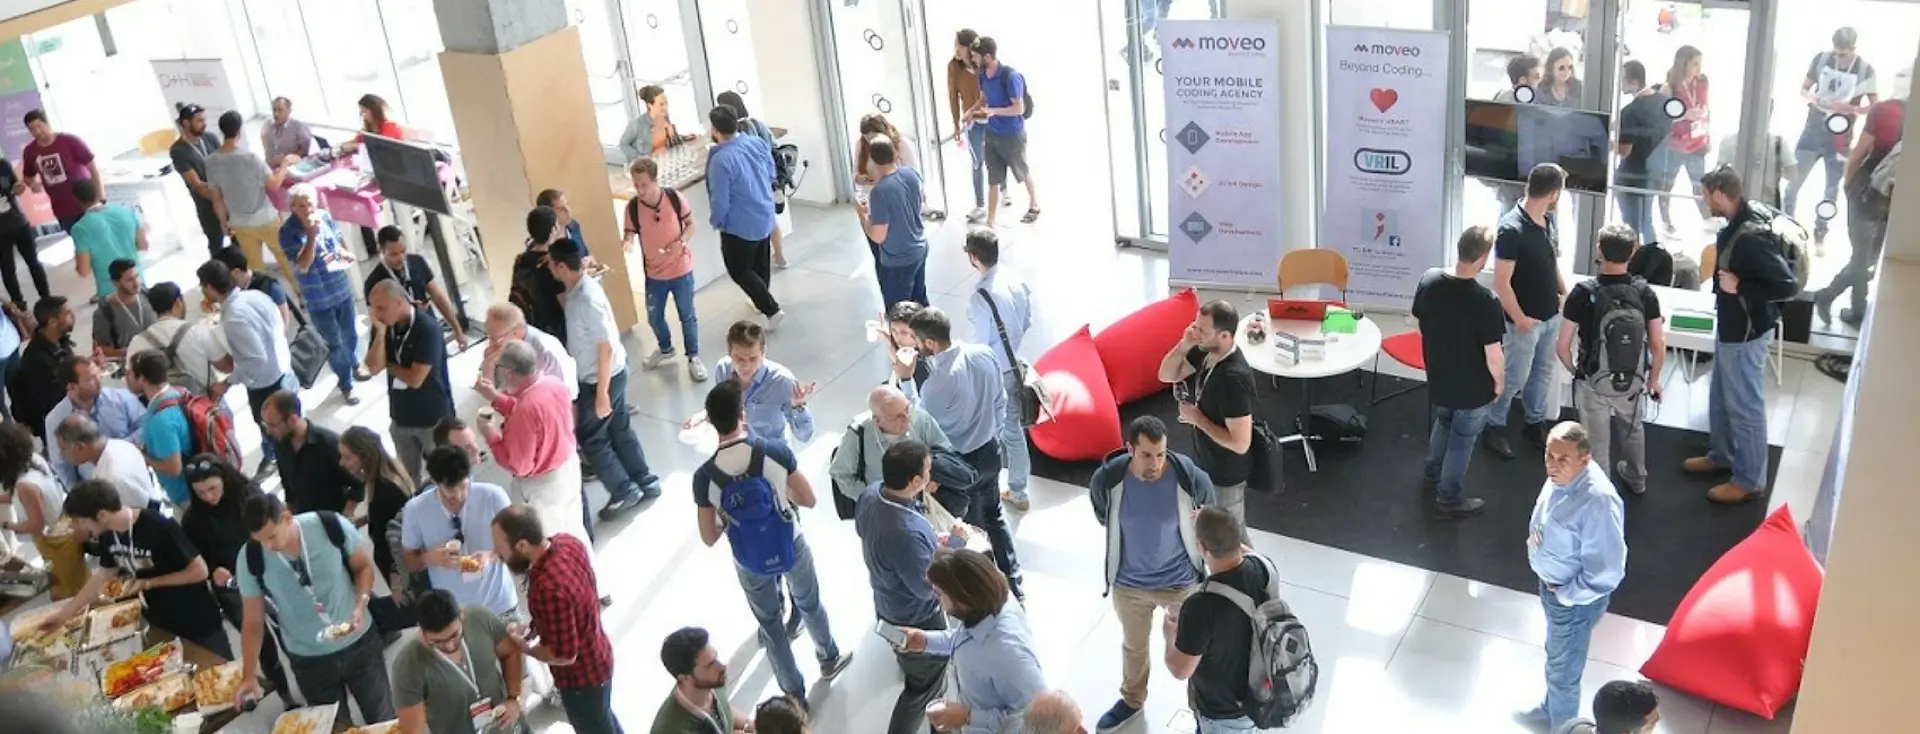


אגודת הסטודנטים, ארגון הבוגרים, והתכנית לחשבונאות במרכז הבינתחומי הרצליה קיימו את כנס הפינטק הסטודנטיאלי הראשון בישראל.
במסגרת כנס ה- FINTECH, שהיה הראשון מסוגו בישראל אשר אורגן על-ידי סטודנטים לחשבונאות, עמד במרכז הדיון דור ה-Y ועתידה של התעשייה. בכנס השתתפו ונשאו דברים בכירים מעולמות ה- FINTECH והחשבונאות, ובניהם: ד"ר נמרוד קוזולובסקי, שותף JVP, שותף מומחה בתחום חוקי האינטרנט וסייבר, משרד עורכי הדין הרצוג פוקס נאמן; מר חיים פינטו, ראש מערך הפינטק והפיתוח העסקי, בנק הפועלים, מר יוני אסיא, מנכ"ל ומייסד, eToro Group ; גב' מירב הראל, ראש מערך חדשנות דיגיטלית בתחום הבנקאות ומימון, פורום MIT ישראל; מר תומר מיכאלי, מייסד שותף וסמנכ"ל תפעול, Fundbox שותף, קרן וויולה; רו"ח שלומי שוב, סגן דיקן (חשבונאות) בבית ספר אריסון למנהל עסקים, הבינתחומי הרצליה; ואחרים.
בפתיחת הכנס התקיימה תערוכת חדשנות פיננסית בה הציגו חברות פינטק, סטארטפ ויעוץ את מוצריהם ופיתוחיהם. בהמשך הכנס התקיימו פאנלים שעסקו, בין היתר, בנושאים הבאים: דור ה-Y ועתיד הבנקאות, עתיד תעשיית הפינטק, Insurtech, חשיבה יזמית בעולם פיננסי ואיומי הסייבר של המחר.
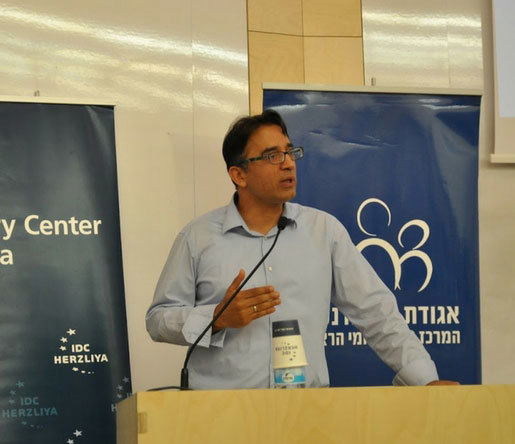
רו"ח שלומי שוב, ראש תכנית חשבונאות וסגן דיקן, בבית ספר אריסון למנהל עסקים בבינתחומי, נשא דברים ואמר כי: "הטכנולוגיה של היום מתקדמת במהירות בתחום החשבונאות. הטכנולוגיה עוזרת להשיג מידע מדויק יותר, ומוגן יותר. החשבונאות המקוונת תעזור למשקיעי הון סיכון לקבל את המידע הרלוונטי והמדויק ביותר על השקעות פוטנציאליות. בעולם של ביג דאטה ואנליטיקס אין סיבה להמשיך להסתפק רק בבדיקות מדגמיות ידניות. הכלים הטכנולוגים מאפשרים לבצע 100% בדיקה על 100% מהנתונים און ליין. ייקח כמובן זמן עד שההשתלטות הטכנולוגית תושלם במלואה, אך נכון להיום אנו לא רואים סימני האטה בתחום. בשנים האחרונות פתחנו התמחות חדשה בטכנולוגיה לחשבונאים (ACCOUNTECH). התכנית הזו תתמקד בעתיד החשבונאות, ותאפשר לסטודנטים שלנו להסתגל ולהיות נכס עבור חברות המחפשות להתקדם בעולם החשבונאות המקוון."
יורם טיץ, EY ישראל, אמר כי "אחד מהדברים שאנו בוחנים הוא הקשר בין הישן לחדש, אנלוגי ודיגיטלי. אנחנו צריכים להבין שהשינויים הללו מגיעים מהר יותר ממה שאנו חושבים. אומרים ששוק ההלוואות החברתיות (peer to peer) הולך להשתלט, אך יש צורך בפיקוח ורגולציה. המפגש הזה בין הישן והחדש יהיה מעוצב על ידי המהפכה הטכנולוגית."
בהמשך הכנס התקיים פאנל שעסק בעתיד הבנקאות, בו המשתתפים נשאלו את השאלות הבאות:
כיצד תגדירו את מאפייניהם של בני דור המילניום ומה יהיה שונה בשירותים הפיננסים שלהם?
חיים פינטו, ראש מערך הפינטק והפיתוח העסקי, בנק הפועלים: ראשית, דור זה יצפה שכל השירותים יהיו מקוונים, אך יותר מכך הם רוצים שהכל יתבצע ומיד, הם דורשים סיפוק מיידי.
תומר מיכאלי, שותף, Viola Fintech: אני מסכים, בנוסף הם סומכים על כולם, אם הייתי נשאל אם אני הייתי סומך על איזה בנק מקוון של גוגל, סביר שהייתי אומר לא. אך הם, אני מצפה, יסמכו.
מהם האתגרים העיקריים בהתייחסות למאפיינים אלו?
חיים פינטו: "להיות הבנק הגדול ביותר זו זכות ואחריות גדולה. האתגר שלנו הוא לגשר בין הציפיות של בני דור המילניום לבין אחריות ורגולציה. הציפיות הן שהמוצרים והשירותים שלנו הם 100% בטוחים ואמינים. כשאין לך הרבה כסף, (כמו בן דור המילניום), אז אתה מוכן להתפשר על ביטחון (לדוג': שמירת פרטי אשראי בענן או בגוגל). אך ככל שמתבגרים כך צוברים כסף, ואתה מחפש מקום בטוח ואמין שישמור לך עליו. בנוסף, החלטות פיננסיות משמעותיות צריכות להתבצע לאחר ייעוץ והכוונה. כאן ממשק אדם הוא חיוני לצבירת אמונו של אדם, שום ממשק אלקטרוני לא יוכל להחליף זאת. צריך למצוא איזון בין דיגיטציה ואנושיות".
תומר מיכאלי: "הפן הראשון הוא פשטנות. לא צריכים להיות יותר מ3 שלבים. אתה צריך להיות קצר, מהיר ופשוט. אנחנו רואים את זה עם כל דבר חדש שאנחנו עושים עכשיו. דבר הבא הוא נוחות: כלומר, הכרה קולית. אתה אמור להיות מסוגל לדבר עם הטלפון שלך, לומר "אני רוצה לשלם לאילנה" ולטלפון שלך צריכה את היכולת לעשות זאת על ידי סנכרון לאנשי הקשר שלך. שירותים פיננסיים יגיעו מספקי צד שלישי שיהיו להם אפליקציות המחברות את הצרכן לבנקים. כלומר: לא אפליקציה של בנק הפועלים במפורש עבור הלקוחות שלהם, אלא אפליקציה שמחברת בין כל הבנקים."
אלעד וידר, שותף, בנקאות ופיננסים, הרצוג פוקס נאמן: בני דור המילניום מאמינים לכל מה שהם רואים בגוגל. קל מאוד לזכות באמונם, במקביל, זה יכול להיעלם בקלות ובמהירות. ספקים צריכים כל הזמן לעניין את הצרכנים. לספקי השירותים הפיננסיים יש כל כך הרבה נתונים על הלקוחות שלהם, והם צריכים להשתמש בו על מנת ליצור חוויה מותאמת אישית.
ערן ויטקו: "דברים היום נעים הרבה יותר מהר עבור הצעירים והאמון נבנה תוך כדי תנועה. אין עוד את הרצון להשתמש בבנקים כי למשפחה שלך יש היסטוריה שם. מצד אחד, צעירים רוצים להיות חופשיים, לקחת שירותים מאדם, לא בהכרח הבנק שההורים שלהם היו איתו. הם רוצים להיות עם סטארט-אפים ולא עם בנקים שהתחילו לפני דורות. סטארט אפים יכולים לתת שירות מעולה ללא עמלות. מצד שני, כאשר משתמשים בספקים חדשים, זה דורש השקפה פטרנליסטית יותר מהרגולטורים."
אלעד וידר: "אנו רואים מגמה של unbundling, במקום לקחת את כל השירותים ממוסד אחד, אנחנו הולכים להיות ספקי שירות עצמאיים עבור כל אדם. סוג חדשים של מתווכים. משמעות הדבר היא כי לא נשקיע את ההון שלנו עם מוסד אחד שיש לו מספר משרות ואחריות. עכשיו, הולכים להיות מספר ספקים עבור כל שירות ספציפי. אותו דבר עם מכונית ובתים, במקום להשקיע את כל ההון שלנו במקום אחד, מרכזי, יהיו יותר גיוון, מה שמביא אתגרים."
חיים פינטו: "Unbundling הוא משהו שהבנקים מודעים אליו. אנחנו נעים לקראת בנקאות פתוחה. דוגמה לכך היא אפליקציית BIT. אתה יכול להשתמש בה גם אם אתה לא לקוח שלנו. זה צעד ראשון לקראת להבין שאנחנו צריכים להיות פתוחים ומאובטחים. Unbundling יביא תחרות מאזורים שונים. זה שומר אותנו עירניים ודוחף אותנו להציע את השירות הטוב ביותר ולנסות להתאים אותו באופן אישי לכל אדם. כיום, השירותים שלנו באים לקראת הלקוחות; סטודנטים, חיילים, לקוחות פלטינה וכו'. עם גישה לנתונים, אנו יכולים כעת להתאים אישית את החוויה הבנקאית וליצור פרופילים ספציפיים לכל לקוח. שירותים מותאמים בהתאמה אישית על פי ההכנסה שלך, אישיות וכו'."
באיזו מידה בעיות אלו משפיעות על השוק. עד כמה אתם נותנים לצעירים להשפיע על העסקים שלכם?
ערן: "הדרישות של הצעירים מתפתחים ומשתנים. חשיבה לטווח ארוך היא משהו שאנחנו צריכים לשקול ואנחנו יכולים לעשות זאת באמצעות הנתונים הנרחבים שיש לנו. אנחנו כבר שוקלים את כל הצרכים שלהם החל בהלוואות לסטודנטים וכלה במשכנתאות לקרנות פנסיה. רגולציה: אם אתה רואה חברה שלא מזהה את הערך בנתונים והתקנות הסובבות אותה, היא תיכשל. הרגולטורים מטבעם יתערבו, ומוסדות פיננסיים צריכים להיות בקנה אחד עם התקנות שלהם."
עד כמה פינטק צריכה להיות עם יד עד הדופק בהקשר לצעירים, עד כמה אכפת לכם?
חיים פינטו: "אכפת לנו כי אנחנו לא מסתכלים רק על היום, אנחנו מסתכלים על מחר, לצעירים יש פוטנציאל גדול להצליח. אנחנו מוטים, מתבוננים בלקוח, בשוק ובצעיר הישראלי, שהוא שונה מאוד מצעירי העולם. אנו מכירים בכך שהצעירים פתוחים יותר לחלוק ולחשוף מידע עד כדי כך שאינם מבינים את ההשלכות של חיים פתוחים כאלה. לדוגמה, פינטק היו הראשונים לזהות את הפוטנציאל של איסוף נתונים ולעשות מזה כסף. לחברה אירופית יש גישה לחשבונות פייסבוק כדי לנתח ולגזור את הצרכנים. הם השתמשו במידע זה כדי לראות אם הלקוח ישלם הלוואה, על בסיס אם יש להם נטייה לקחת סיכונים. הם השתמשו בנתונים אלה כדי לענות על שאלות כגון: כמה פרמיה אני גובה ממך? וכו' פייסבוק תבעו, בטענה כי הם גונבים את הנתונים שלהם. על פי התנאים וההגבלות של פייסבוק, לאחר שהמידע פורסם בפייסבוק, יש להם בעלות מלאה על הנתונים. זה המטבע הבא. אתה נותן את המידע בחינם."
כיצד אתה חושב שדור בני המילניום יהיו כמעסיקים וכמקימי חברות בעתיד?
תומר מיכאלי: "ישנן אפשרויות שונות עבור צעירים להתערב. אני מניח כי הצעירים יגדלו וישתפו פעולה עם אחרים ועם חברות הזנק עד ש"יחטפו" אותם חברות מבוססות יותר. יום אחד פינטק תעשה אקזיט או שתירכש ע"י חברה גדולה יותר . אתה רוצה להיות במקום בו אתה יכול לעשות הכל ללא תנאים."
אלעד וידר: "ישנם שני היבטים. יזמים צעירים יכולים להיות בעל ערך עצום. גם לי הייתה פעם התחלה. היבט ראשון הוא המוצר: אם הצעירים הם שוק היעד שלך, אתה צריך להבין את הצרכים שלהם ואת הכאבים שלהם יותר מאשר הדור המבוגר. היבט שני: השוק. לכל דור יש דרך אחרת להגיע ללקוחות; פעם זה היה פייסבוק. עכשיו זה יקר מדי להשתמש בפייסבוק כצורה של רכישת לקוחות כך שהצעירים צריכים להיות חדשנים יותר כדי להקטין את העלויות האלה. אם יש לך יזם שמבין היכן שוק היעד שלו מסתובב, יש לו יתרון."
איפה אתה חושב שצעירים מוצאים פערים, ולא מקבלים את השירות לו הם מצפים בתעשייה?
אלעד וידר: "בתשלומים וביכולת לעשות דברים במהירות ובקלות. אלה הם אזורים שבהם מתעלמים מהם."
ערן: "לדוגמה, שינוי חשבונות הבנק בארצות הברית הוא תהליך קל וחלק. כאן יש ביורוקרטיה. (חיים: זה רק בגלל הכללים והתקנות שאנחנו נאלצים לבצע כדי להקים חשבון, יש לנו את מנועי הזהות הגדולים והמדויקים ביותר בשוק הציבורי בישראל, ויש סבירות נמוכה לגניבת זהות ממסד הנתונים שלנו. אנחנו מנסים להסביר לרגולטורים כי הצעירים מצפים לתהליך חלק יותר, קצר יותר, אבל יש קופנליקט). ערן: הרגולציה מפגרת, הן בבנקים והן בחברות ביטוח וכו '. אני רואה בכך הזדמנות לתפוס את הצעירים."
חיים פינטו: "כבנק, אנו רואים הרבה חברות פינטק, יש לנו מחלקה שמתעסקת אך ורק בזיהוי והתקשרות עם פינטק. אני מחלק את פינטק לשתי קבוצות; אלה שנוגעים לכסף, ואלו שיש להם רעיון. אתה לא יכול לטוס מתחת לרדאר אם אתה נוגע בכסף. אם לחברות פינטק יש מומנטום, הם ייתפסו על ידי הרגולטורים. יש לנו מחלקות מחקר חשאיות ומיומנות."
כיצד יכולות חברות פינטק לשגשג בישראל לאור הרגולציה?
תומר מיכאלי: "דברים משתנים ומתפתחים כאן. לאחרונה לא הונפקו רישיונות חדשים על ידי בנק ישראל. לאחרונה, בעקבות רפורמות ושינויים בבנקים בישראל וברשויות הפיננסיות הישראליות, ניסו לשנות ולתת רישיונות. הם החליפו את האישה אשר נמצאת בראש מחלקת רישוי בנקים חדשים, זה כבר התקדמות. בשוק ההון הכל משתנה. חשוב שהרגולטורים יגנו על הבנקים הגדולים."


